


La fiscalité automobile belge connaît une transformation profonde. Pour les entreprises, indépendants et gestionnaires de flotte, le choix du véhicule et surtout le moment de son acquisition ont désormais un impact direct sur sa déductibilité fiscale.
En 2026, les véhicules 100 % électriques occupent une position fiscale particulière : ils restent déductibles à 100 % lorsqu’ils sont achetés, pris en leasing ou loués en 2026. À partir de 2027, ce pourcentage diminue progressivement pour les nouveaux véhicules concernés.
2026 EST UNE ANNÉE CHARNIÈRE
POUR UN VÉHICULE ÉLECTRIQUE DE SOCIÉTÉ, LE MOMENT DE L’ACQUISITION COMPTE.
2026 est la dernière année permettant encore de bénéficier d’une déductibilité fiscale de 100 % pour un nouveau véhicule 100 % électrique.
À partir de 2027, ce taux diminue progressivement pour les nouveaux véhicules concernés.
Un véhicule 100 % électrique acheté, pris en leasing ou loué en 2026 bénéficie d’un taux de déductibilité fiscale de 100 %. Pour les véhicules acquis à partir de 2027, ce pourcentage est progressivement réduit.
Concrètement, une décision prise avant la fin de 2026 peut donc permettre de conserver un régime de déductibilité plus favorable pour toute la période concernée par le véhicule.
BON À SAVOIR
La date de livraison n’est pas nécessairement déterminante : selon la circulaire du SPF Finances, un véhicule commandé en 2026 peut être considéré comme acheté en 2026 même s’il est livré ultérieurement. Pour un leasing ou une location, c’est la date du contrat qui est prise en compte.
Quelle déductibilité pour une voiture électrique ?
Le pourcentage applicable est lié à l’année d’acquisition, de prise en leasing ou de location du véhicule.
Pourquoi 2026 est-elle particulière ?
Parce qu’elle est la dernière année permettant encore de bénéficier d’un taux de déductibilité de 100 % pour un nouveau véhicule 100 % électrique.
Et pour les véhicules thermiques et hybrides ?
Depuis 2026, la logique fiscale est nettement plus restrictive pour les nouveaux véhicules qui émettent du CO₂.
Le SPF Finances indique qu’à partir de 2026, les nouveaux véhicules doivent être sans émission carbone pour que leurs frais professionnels restent fiscalement déductibles. Pour les véhicules qui roulent totalement ou partiellement au carburant fossile acquis à partir de cette date, la déductibilité fiscale des frais professionnels est supprimée.
Les véhicules thermiques ou hybrides acquis avant 2026 peuvent continuer à relever de régimes transitoires différents. Leur situation doit donc être analysée en fonction de leur date d’acquisition et de leur motorisation.
La TVA : une règle différente
La déductibilité fiscale des frais et la récupération de la TVA sont deux mécanismes distincts.
Pour une voiture particulière utilisée professionnellement, la TVA est récupérable selon l’utilisation professionnelle, avec un maximum légal de 50 %.
Le fait qu’un véhicule électrique soit déductible fiscalement à 100 % ne signifie donc pas que 100 % de la TVA est récupérable.
Voiture de société et avantage de toute nature
Lorsqu’un véhicule de société peut également être utilisé à titre privé, un avantage de toute nature peut être imposable dans le chef de son utilisateur.
L’avantage forfaitaire est calculé notamment sur la base de la valeur catalogue du véhicule et d’un pourcentage lié au CO₂, appliqué à 6/7 de cette valeur catalogue.
Nos conseillers Fleet peuvent vous aider à comparer les différentes motorisations et configurations. Pour le calcul fiscal individuel, nous recommandons toutefois de valider votre situation avec votre comptable ou conseiller fiscal.
Quelles taxes en Wallonie pour une voiture électrique ?
TAXE DE MISE EN CIRCULATION ET TAXE ANNUELLE DE CIRCULATION
En Wallonie, une voiture électrique est soumise à une taxe de mise en circulation et à une taxe annuelle de circulation.
Pour la TMC :
Depuis la réforme wallonne, la taxe de mise en circulation est calculée en tenant compte notamment de la puissance du moteur, des émissions de CO₂, de la masse maximale autorisée et du type d’énergie utilisé.
Pour un véhicule électrique, le facteur CO₂ utilisé dans la formule est neutralisé selon les modalités prévues par le SPW, mais la puissance et la masse du véhicule continuent notamment d’influencer le montant final.
Taxe annuelle de circulation en Wallonie
Mesure annoncée par le Gouvernement wallon le 12 octobre 2026. Les modalités définitives doivent être appréciées au regard des textes applicables lors de l’entrée en vigueur.
Une vignette automobile annoncée pour 2027
Le Gouvernement wallon prévoit également l’entrée en vigueur d’une vignette automobile à partir du 1er mai 2027.
Selon la trajectoire budgétaire annoncée le 12 octobre 2026, le tarif annuel envisagé serait de 90 € pour les véhicules électriques, 100 € pour les véhicules Euro 4 et plus et 125 € pour les véhicules Euro 0 à Euro 3.
Il s’agit à ce stade d’une mesure annoncée par le Gouvernement wallon. Les modalités pratiques et les textes définitifs doivent encore être confirmés avant son application.
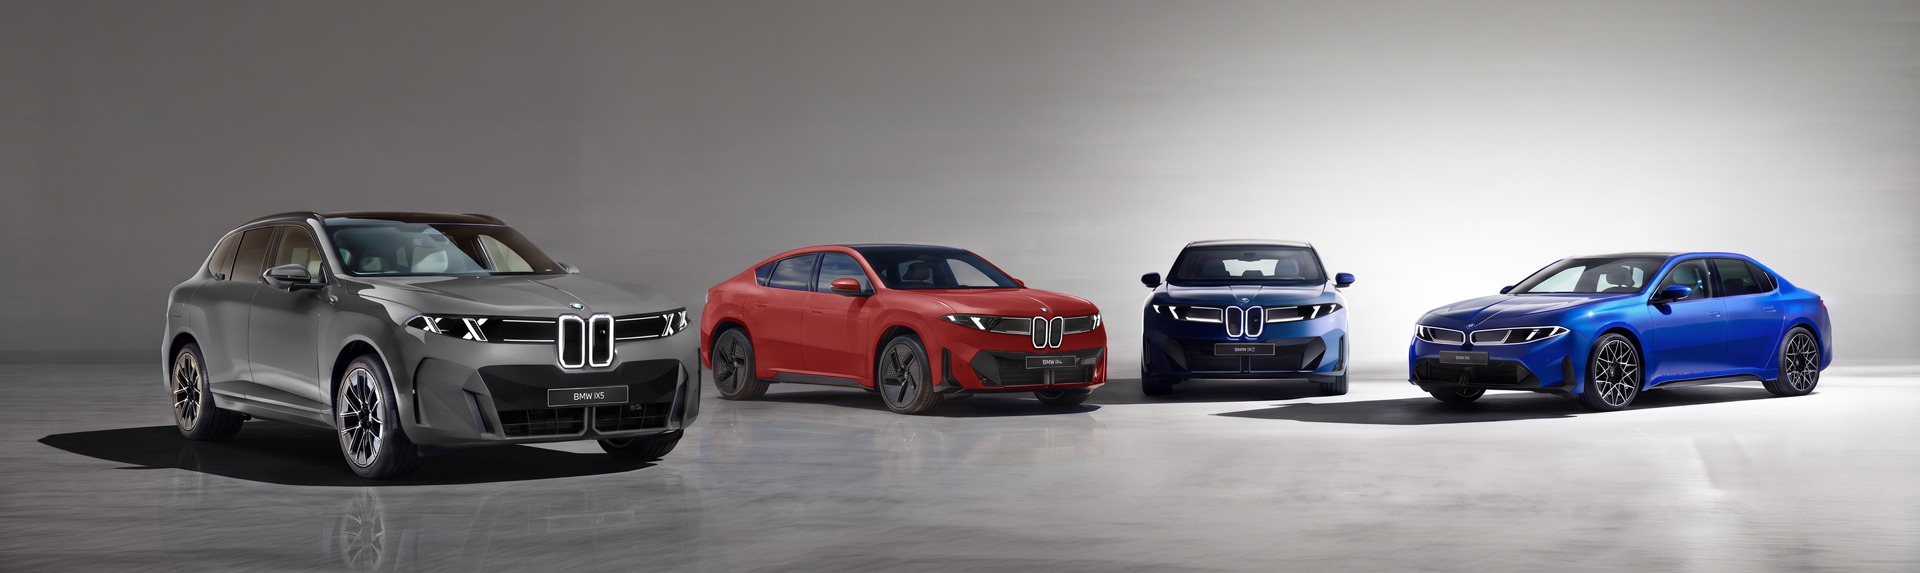
Pourquoi envisager votre prochaine BMW électrique en 2026 ?
UN CHOIX DE MOTORISATION, MAIS AUSSI UN CHOIX FISCAL.
Pour une entreprise ou un indépendant qui envisage déjà le renouvellement d’un véhicule de société, 2026 constitue une échéance importante.
Cette année est la dernière à permettre encore une déductibilité fiscale de 100 % pour un nouveau véhicule 100 % électrique. Si votre prochain véhicule ou le renouvellement de votre flotte est déjà à l’étude, il peut donc être pertinent d’anticiper votre décision avant la fin de l’année.
Votre projet mérite une analyse personnalisée
Chaque situation est différente : type de structure, type de financement, utilisation professionnelle, car-policy, kilométrage, recharge, budget et composition de la flotte peuvent modifier le choix optimal.
VOUS ÊTES UNE ENTREPRISE ?
Notre équipe Fleet vous accompagne dans l’analyse de votre mobilité et dans le choix de la BMW la mieux adaptée à votre activité.
VOUS ÊTES INDÉPENDANT ?
Nos équipes commerciales vous orienteront vers la meilleure solution financière.
FAQ
Selon la circulaire du SPF Finances, la date d’achat ne correspond pas nécessairement à la livraison. Un véhicule commandé mais non encore livré est considéré comme acheté. Pour un leasing ou une location, c’est la date du contrat qui est prise en compte.
Les véhicules sans émission acquis en 2027 sont soumis à un taux de déductibilité de 95 %. Le taux de 100 % reste celui prévu pour les véhicules acquis en 2026.
Pour les nouveaux véhicules émettant du CO₂ acquis à partir de 2026, le SPF Finances prévoit la suppression de la déductibilité fiscale des frais professionnels. Les véhicules acquis auparavant peuvent relever de régimes transitoires.
Oui. Le montant est calculé selon la formule wallonne tenant notamment compte de la puissance, de la masse, des émissions et de l’énergie utilisée. Il ne faut donc pas assimiler véhicule électrique et TMC minimale automatique.
Non, pas automatiquement. Pour une voiture particulière, la récupération de la TVA dépend de l’utilisation professionnelle et est plafonnée à 50 %.
Disclaimer fiscal
Informations mises à jour le 21 octobre 2026.
Les informations présentées sur cette page sont fournies à titre général et informatif sur la base des règles et communications officielles disponibles à cette date. La fiscalité automobile peut évoluer et son application dépend de la situation propre à chaque contribuable, de la date d’acquisition ou du contrat, du type de financement et de l’utilisation du véhicule. BMW Bortolin ne fournit pas de conseil fiscal individualisé. Nous vous recommandons de valider votre situation avec votre comptable ou conseiller fiscal.
Sources officielles
- SPF Finances — Circulaire relative au verdissement fiscal de la mobilité : régime de déductibilité des véhicules, dates d’acquisition et contrats de leasing/location. Finances Belgique
- SPF Finances — Voitures de société : avantage de toute nature. Finances Belgique
- SPF Finances — TVA : limitation de la déduction des frais de voitures particulières. Finances Belgique
- SPW Finances — Fiscalité des voitures électriques et taxe de mise en circulation en Wallonie. Portail du SPW Finances
- Gouvernement wallon — Trajectoire budgétaire 2027-2029, annoncée le 12 octobre 2026. Wallonie


